Call Center

Personas

Comercial Pyme
Corporativa
Accesos Rápidos






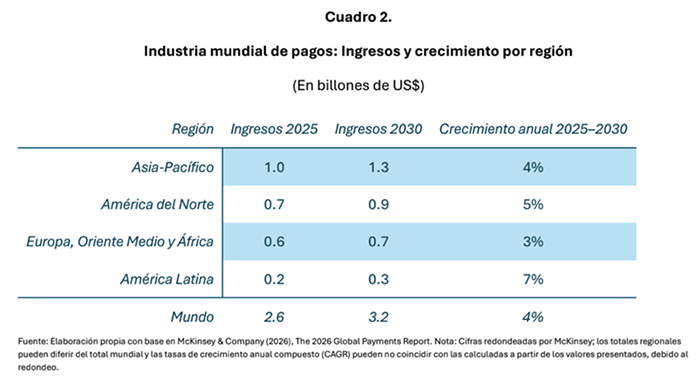
La industria mundial de pagos entra en una etapa de crecimiento más moderado,mayor competencia y transformación tecnológica. Según McKinsey (2026), los ingresos globales alcanzaron US$2.6 billones en 2025, equivalentes al 41% de los ingresos bancarios mundiales. Hacia 2030, se proyecta que aumenten a US$3.2 billones, con un crecimiento promedio anual del 4%, inferior al 9% registrado entre 2020 y 2025.
La competencia evoluciona desde el procesamiento de transacciones hacia servicios de mayor valor agregado. Los pagos instantáneos, la interoperabilidad, la inteligencia artificial (IA) y los activos digitales están modificando los modelos tradicionales de negocio. La capacidad de gestionar múltiples sistemas de pago, automatizar operaciones y fortalecer la seguridad adquiere creciente importancia.
América Latina presenta perspectivas de crecimiento superiores al promedio mundial. Los ingresos de la industria regional aumentarían aproximadamente un 7%anual entre 2025 y 2030, impulsados por la inclusión financiera, la expansión del comercio electrónico y una mayor utilización de medios de pago digitales.
Dimensión y evolución de la industria mundial de pagos
El mercado mundial mantiene una escala considerable, aunque muestra señales de desaceleración. En 2025, la industria procesó aproximadamente 3.8 billones de transacciones, por un valor agregado anual de US$2,100 billones. Los ingresos crecieron apenas 3% durante ese año, frente a tasas de expansión superiores observadas durante el período anterior. La moderación refleja un menor impulso de los factores que sostuvieron el crecimiento reciente, entre ellos la sustitución del efectivo por medios digitales, los mayores ingresos financieros derivados de las tasas de interés elevadas y la expansión de los servicios de valor agregado. En consecuencia, la rentabilidad dependerá cada vez más de la productividad operativa, la gestión de costos y los ingresos por servicios especializados.

Principales transformaciones de la industria
Los pagos instantáneos y las transferencias entre cuentas amplían la competencia frente a las tarjetas tradicionales. Sistemas como Pix en Brasil y UPI en India muestran cómo las infraestructuras interoperables y de bajo costo pueden acelerar la digitalización, reducir la dependencia del efectivo y modificar los ingresos asociados al procesamiento y las comisiones de pago. La infraestructura de pagos evoluciona hacia un entorno de múltiples redes y tecnologías. En lugar de converger hacia un único sistema mundial, las soluciones tradicionales de tarjetas, las transferencias instantáneas, los depósitos tokenizados y las stablecoins coexistirán bajo condiciones regulatorias y comerciales diferenciadas.Estas últimas presentan potencial especialmente en pagos mayoristas y operaciones transfronterizas. La inteligencia artificial introduce una nueva etapa de automatización de las transacciones. Los agentes digitales podrían ejecutar pagos, seleccionar proveedores financieros, optimizar saldos y elegir mecanismos de liquidación conforme ainstrucciones previamente autorizadas. McKinsey estima que esta transformación podría poner en riesgo US$75 mil millones de ingresos financieros mundiales hacia 2030 en su escenario base. La seguridad, la identidad digital y la gestión del consentimiento adquieren mayor relevancia. A medida que las transacciones requieren menos intervención humana, los mecanismos de autenticación, prevención del fraude, trazabilidad y gestión de riesgos se convierten en componentes fundamentales de la infraestructura de pagos.
Perspectivas regionales 2025–2030
América Latina destaca por su mayor crecimiento esperado, aunque Asia-Pacífico continuará siendo el principal mercado mundial en términos de ingresos. Las diferencias regionales reflejan distintos grados de penetración de tarjetas, desarrollo de infraestructuras instantáneas, utilización de servicios financieros y capacidad de generar ingresos por comisiones.
Impacto potencial de la inteligencia artificial
La IA podría modificar significativamente la distribución de ingresos de la industria financiera. Los agentes autónomos facilitarían la búsqueda de mejores rendimientos sobre depósitos, la optimización de pagos mediante tarjetas y la selección dinámica de infraestructuras de menor costo. No obstante, la magnitud de estos efectos dependerá de la adopción tecnológica, la confianza del consumidor y los marcos regulatorios.

La industria continuará expandiéndose, pero enfrentará mayores exigencias de eficiencia y rentabilidad. El crecimiento más moderado de los ingresos, combinado con el incremento previsto de los gastos tecnológicos, aumentará la importancia de la automatización operativa y la diferenciación mediante servicios financieros de valor agregado.
La coexistencia de distintas infraestructuras de pago configurará mercados más complejos y competitivos. Las tarjetas tradicionales mantendrán relevancia en economías desarrolladas, mientras que los pagos instantáneos y las soluciones entre cuentas ampliarán su participación en distintos mercados emergentes. La regulación y la interoperabilidad condicionarán la velocidad de esta transición.
La adopción de pagos autónomos dependerá de la confianza y la madurez institucional. La protección de datos, la prevención del fraude, la identificación de agentes digitales y la definición de responsabilidades por transacciones automatizadas constituirán desafíos importantes para bancos, operadores y reguladores.
La expansión de los pagos digitales está transformando los modelos de intermediación financiera. En América Latina, la inclusión financiera, el comercio electrónico y los pagos instantáneos impulsan el crecimiento de las transacciones, pero también generan presiones competitivas sobre las comisiones y los sistemas tradicionales de procesamiento.
La generación de valor dependerá cada vez más de la integración tecnológica y los servicios especializados. La automatización, la gestión de riesgos, la conectividad y los servicios empresariales adquirirán mayor relevancia como factores de diferenciación, más allá del procesamiento de transacciones.
Para Grupo Financiero Atlántida (GFA), estas tendencias podrían modificar las condiciones competitivas en sus mercados. La expansión de los pagos instantáneos, la interoperabilidad y los servicios transfronterizos plantea oportunidades para ampliar la oferta financiera digital, junto con desafíos asociados a la competencia tecnológica y la evolución de las fuentes de ingresos.
La industria mundial de pagos entra en una etapa de crecimiento moderado y mayor competencia. Los ingresos globales aumentarían de US$2.6 billones en 2025 a US$3.2 billones en 2030, con un crecimiento anual del 4%, frente al 9% registrado entre 2020 y 2025. Este escenario elevará la importancia de la eficiencia operativa y los servicios de valor agregado.
La generación de valor dependerá cada vez más de la integración tecnológica y los servicios especializados. La automatización, la gestión de riesgos, la conectividad y los servicios empresariales adquirirán mayor relevancia como factores de diferenciación, más allá del procesamiento de transacciones.
La transformación tecnológica está redefiniendo los modelos de negocio y las fuentes de rentabilidad. La expansión de los pagos instantáneos, la interoperabilidad y la inteligencia artificial intensificará la competencia entre instituciones financieras y plataformas tecnológicas, desplazando progresivamente la generación de valor hacia la automatización, la seguridad y los servicios especializados.
América Latina presenta mayores perspectivas de crecimiento, con implicaciones para GFA. Los ingresos regionales crecerían un 7% anual entre 2025 y 2030, impulsados por la inclusión financiera, el comercio electrónico y la digitalización. Para GFA, estas tendencias representan oportunidades de expansión de servicios digitales, junto con mayores presiones competitivas y cambios en las fuentes tradicionales de ingresos.